
事件回顾:苦等三年"浮上井"
三年前,迅雷第一次向IPO发起了冲击,但其"免费"商业模式并没有得到美国资本市场的高度认可,且当时中概股正经历着资本市场的寒冬。内忧外患下,迅雷取消了IPO。三年里,迅雷讲述新故事:做云加速,与小米合作。而今,夙愿达成终上市。
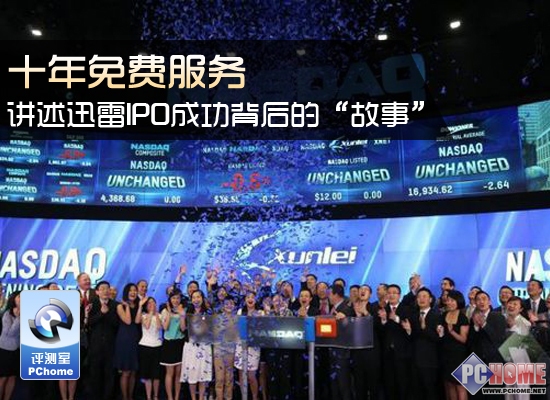
历经波折,迅雷于6月24日晚正式登陆纳斯达克。有投行人士向新浪科技透露,迅雷获得了超过20倍的认购。与今天印有"云加速"、"小米平台"标签的迅雷相比,三年前那个打着"P2P"、"数字内容平台"的迅雷,更像是一个毛头小子。
迅雷高开于14.21美元,较发行价上涨18%,市值约为9.86亿美元。盘中一度冲高至15.55美元,最终以14.9美元收盘。按收盘价计算,迅雷市值达10.34亿美元。
迅雷此前于5月24日向美国证券交易委员会(SEC)提交了招股书,计划通筹集最多1亿美元资金。本次IPO将发售731.5万股ADS(美国存托股份),融资8778万美元。
摩根大通、花旗、投资公司Stifel Nicolaus和奥本海默担任迅雷IPO交易的承销商。本次IPO迅雷已授予承销商为期30天的额外配售选择权,允许后者以IPO定价减去承销折扣和佣金的价格额外购买109.725万股美国存托凭证。
对于8亿多美元的估值,业内人士认为,对互联网企业而言,这一估值其实并不算高。不过目前中概股登陆美国市场存在很大的变数,毕竟成立了11年之久的迅雷等了太久,需要给投资人一个交待。据了解,当前国内UV(独立访客)达到3亿或超过3亿的互联网公司仅有10家,而还没有上市的只有迅雷和阿里巴巴。
需要指出的是,迅雷此次成功IPO在很大程度上得益于雷军及小米科技的战略投资。据迅雷招股书显示,小米将持有迅雷31.8%的股份,成为迅雷第一大股东。而迅雷的招股书中也着重强调了与小米的合作。
2011年迅雷冲刺"折戟"
三年前,迅雷第一次向IPO发起了冲击。当时的迅雷还过着一头向用户提供免费的软件服务,另一头向上游的厂商收取产品广告费的日子。
根据2011年迅雷提交的招股书,迅雷2010年广告营收这一项收入为2497万美元,占总营收比重的58.4%。而迅雷用来吸引用户的免费业务,又是在美国资本市场饱受质疑的P2P下载。这种对于中国互联网来说最经典的"免费"商业模式并没有得到美国资本市场的高度认可。
与此同时,中概股正经历着资本市场的寒冬。在估值泡沫论、VIE信用危机、部分公司财务造假等因素的影响下,美国资本市场对中国互联网公司信心大打折扣,已赴美上市的企业股价相继大幅下跌。内忧外患下,迅雷取消了IPO。
2011年迅雷IPO“折戟”
回顾上一次冲击IPO的失败,迅雷CEO邹胜龙称,在过去三年里,迅雷的商业模式和产品进一步发展,给了更多跟投资人沟通的素材,经过这样非常详尽的沟通,市场也好,投资人也好,对迅雷的了解应该是更进一步,印象也更深。
根据迅雷今年提交的招股书,2013年,迅雷广告营收达4800万美元,在总营收中占比为26.7%,到了今年一季度,这一比例进一步下降到18.3%。如今在收入结构上占据主导地位的,恰恰是向用户收费的云点播服务,该服务在去年为迅雷贡献了8673万美元的营收,占比48.1%。在三年的时间里,迅雷凭借云服务,完成了向企业收费到向用户收费的转变。
迅雷的崛起,恰好是中国传统互联网网络的爆炸式发展周期。02年成立,08年以三年5000%的高成长位列中国百强企业之首,09年干掉Utorrent成为全球用户数量最大的下载软件。这种顺风周期,持续到2011年,恰恰是迅雷第一次上市的时点。
2011年4月,文著协以及音著协的维权声讨百度;同年7月,包括华纳唱片有限公司(香港)、环球国际唱片股份有限公司(台北)等7大港台音乐公司联名状告迅雷侵权。而第一次上市未果之后不久,美国电影协会对迅雷的诉讼加码。
这种版权意识的崛起,在2014年初的净网行动中全面爆发,快播的天价罚单,直指互联网侵权。不可否认,即便迅雷将广告(以迅雷看看播放器为主)换成了增值服务,然而其高速膨胀的背后仍然是中国互联网特有的盗版土壤,版权意识萌芽之下,意味着迅雷的增值服务对于用户来说可能成为鸡肋--"我花钱了却下载不了这部电影,迅雷不是坑爹吗?"
2012年之后,移动互联网迎来了快速的发展,手机等设备从功能时代向智能时代的转变,也使得PC终端不再是人们办公、娱乐的唯一渠道。然而相对比目前移动终端上应用商店的下载模式,迅雷难以渗透其中。
邹胜龙用了三年把迅雷的商业模式完善,然而猛然抬头却发现--市场已经不是原来的那个市场了。
盈利前景遭遇质疑
迅雷经过数次的努力终于在纳斯达克上市了,这种成功对于外界来说都会认为迅雷的创始人邹胜龙非常的高兴,因为这可是经过多次的IPO才取得的成功。其并没有表示出兴奋的表情,而是对迅雷在未来的发展之路上依然存在着很多的瓶颈。
虽然在美国上市的企业不太注重一个企业的盈利,但是如果长期不盈利,那么股价就可能变成长期无人问津的仙股,最终不得不面临退市的风险。对于迅雷来说想要获得盈利还需要攀登数个高峰,首先就是迅雷下载会员收费的盈利模式很难实现。
未来盈利模式存在疑问
迅雷主要是通过下载发家致富的,但是之前都是通过免费的服务来吸引众多的流量,从而在桌面形成了优势地位,但是如今迅雷却搞了会员下载服务,而这种下载服务却遭遇行业甚至消费者的广泛诟病。因为使用迅雷下载资源还需要缴纳一定的入会费用,可是提升的下载速度也不过是宽带网络的极限速度而已,如果一个宽带有多个P2P下载,那么提升的速度还是非常可怜的,这样的会员增速服务,实际上对于很多消费者来说无非就是一个鸡肋,而事实上这个服务并没有给迅雷带来多大的利润,相反还造成了不少客户的流失。
迅雷还有另一个盈利模式,那就是视频资源,迅雷为了在美国上市,对旗下的资源进行了彻底的整顿,也就是消除了旗下的盗版资源,因为在美国上市,对于版权的重视程度非常高,当初土豆优酷的上市,也是对旗下的视频资源进行了彻底的整顿,不过由于优酷土豆的上市融资获得了巨额资金,所以投入了大量的资金用于购买版权,这让优土豆在视频资源上依然保持着一定的优势,就这样优土豆的盈利效应也没有体现出来。
而迅雷这次的上市融资金额相对较少,购买视频版权的资金远远不够,那么依靠视频资源来获得利润同样非常艰难,况且迅雷上很多的资源也存在着很多用户的非法上传,也就是说同样面临着快播式的风险,一旦在国内被广电局盯上,并发现在迅雷上存在着大量的涉黄信息,那么对于迅雷的未来无疑会构成巨大的打击,因为像快播那样被判罚2.6亿元,对于任何一个企业也是无法承受的生命之重。
不过这次的迅雷也不是没有新的发展路径,这个路径实际上就是和小米有关,因为经过几轮投资之后,如今的小米已经掌握了迅雷的31%以上的股权,已经成为事实上的大股东,对于迅雷的未来发展,小米显然有着更大的决策权,那么迅雷自然就会融入到小米的生态体系中,从而给予小米生态圈下完成屌丝的逆袭。所以说迅雷的这次上市,小米无疑是最大的赢家。
然而小米想要成为最后的胜利者,就不能够简单的在二级市场抛售自己的股票寻求套现,而是要将迅雷融入到自己的生态系统中,成为移动互联网上应用的一个利器,这样才能够真正发挥迅雷的作用,特别是小米盒子的应用,移动互联网的入口等,这些都是迅雷义不容辞的责任,也是今后迅雷获得持续利润的重要保障。
如果迅雷能够在短时间里取得盈利,在依托在市场上的再融资,就能够不断提升自身的资金实力,到时候视频方面的发展无疑也是迅雷盈利的重要方向,也是迅雷获得自我救赎的重要途径,相信这一点对于迅雷来说无疑是必须要完成的课题。







