
主板行业09年大事记
●主板行业09年大事记
2009年是经济危机肆虐的一年,被誉为所有经济体系前哨站的IT行业也承受了前所未有的压力,我们仿佛看不到以往那般惨烈的竞争了,但其实在水位线降低之后的水面下存在着更为残酷的自然法则。波涛暗涌——这是对2009年整个主板行业走势的最佳形容词,表面看来各大厂商泾渭井然、互不侵犯,但实际上2009年都在酝酿着一个足够大的风暴,芯片三强大战的态势并未因为经济危机的存在而稍有减缓,局势比起前一年来说反而更加明朗化——有鉴于此,我们在这一年的年底对主板行业全年的走势做一个回顾,通过对09年行业走势的分析,我们能够从中延伸展望到明年IT行业的发展趋势。
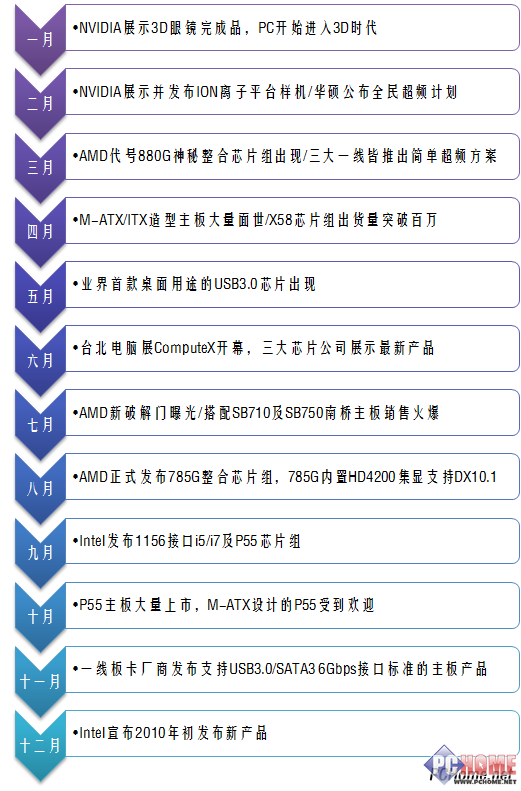
在整个2009年中还是发生了不少大事件的,首先就让我们回首09年的十二个月,用回头品味每个月的代表性事件的方式来开始我们本次的行业回顾。
各自发展重点 三大芯片公司避免硬拼
●各自发展重点 三大芯片公司避免硬拼
在经济危机的影响下,所有涉及到跨国产业的公司都受到了前所未有的冲击,在这种国际金融环境下,即使是大型企业的资金也是极为有限的,这就迫使这些公司不得不在技术研发的方向上做一些取舍,事实上包括Intel、AMD和NVIDIA在内的三大芯片级公司也同样是如此,因此我们在2009年的研发战略中能够看出这三大厂商的策略趋势有着很强的方向性。
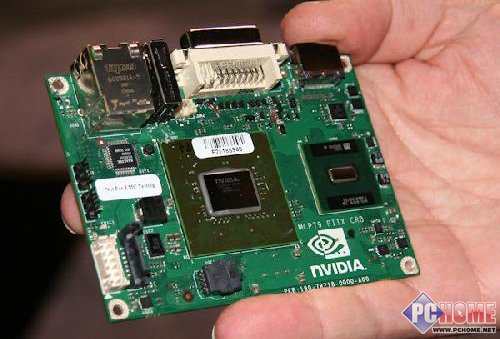
首先我们很遗憾地看到三大芯片级公司之一的NVIDIA在整个2009年中并未发布任何一款桌面级芯片组产品。NVIDIA在2009年的战略是全力转向小型平台ION和微型平台Tegra的研发——我们在其中也能够看到PC行业小型化和集成化的走势。NVIDIA在09年的动作可以说是谋之即动,在经济危机的时候暂时放弃桌面级平台转而迅速占领微型平台的市场,这可以说是一个较为智慧的做法。根据我们所得到的消息,NVIDIA在2010年仍然会延续这样的策略体系。
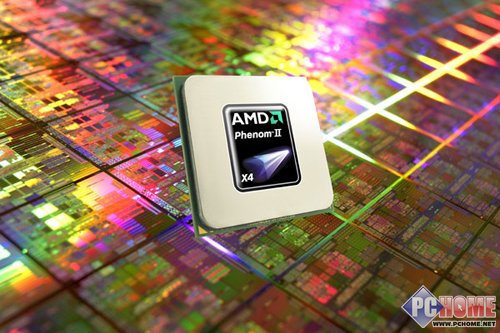
世界上唯一一家同时提供CPU、芯片组及显卡产品的芯片级跨国公司AMD在2009年也面临着同样的问题,所以在主板产品方面AMD将精力放在了整合芯片组的研发上,于是我们在2009年看到AMD只发布了一款芯片组产品——这就是785G。从板卡厂商不约而同地对785G表现出积极推广的态度之中即可见785G的成功之处,但从芯片组端来说AMD在2009年始终都没有跳过7系的框架,或许AMD方面还不想如此之早地将芯片组系列过渡到8系,也或许AMD是想让8系成为2010年的开局产品……无论如何,AMD都会在2010年初发布8系列芯片组,我们所要做的只是等待。
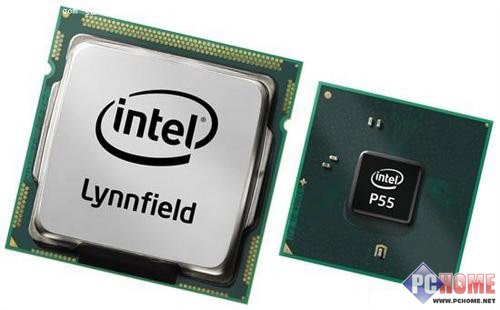
三家芯片级公司在芯片组领域并未出现主力军硬碰的情况,不过这一现状在2010年的开始阶段便会被打破,源头就在Intel——Intel是三大芯片级公司中最财大气粗的一家了,所以在2009年Intel的动作是最大的,其在08年末发布X58芯片组产品及Core i7处理器之后又在09年的9月将P55和i5产品推向全球,迅速占领主流级芯片组市场,而其32nm的i3处理器和新的H5系列芯片组也将在来年的1月发布,瞄准的正是AMD在09年独自称霸的整合领域……攻势如潮。
追求研发——板卡厂商的2009
●追求研发——板卡厂商的2009
让我们将目光转移到板卡研发厂商身上,由于2009年Intel单芯片PCH的发布,令原本基于双芯片的ATX架构主板出现了大片的可利用面积,而这也给了板卡研发厂商足够多的发挥空间,研发实力在2009年的主板业界显得尤为重要。当然,一线厂商们笑了……
2009的三月份,华硕提出了“全民超频”的口号,一键超频的功能开始打动消费者,至09年的11月,华硕全民超频的概念已经深入民心。当然,同为台系一线的微星也于今年的9月在其P55产品上推出了更为新颖的“OC Genie”硬件一键超频技术——通过这些实例,我们发现台系一线板卡厂商的研发实力依然是业内领先的,从其发布的这些技术中即可窥见一斑。华硕推出的P7P55D Premium产品拥有夸张的32相CPU核心供电系统,而Extreme Design技术套件中所蕴含的“一键超频、EPU节能”等功能也将华硕的研发功底透露无疑;微星的P55-GD80/GD65产品将性价比一词的含义发挥到了极致,偏重实用的六相CPU供电系统再配上包含了“OC Genie、DrMOS”等组件在内的Xtreme Speed技术套件也让消费者明确认清了微星的研发实力;当然技嘉也丝毫不会落后,其EP55-UD6产品也提供了24相CPU供电设计并提供给用户新一代超耐久技术套件……
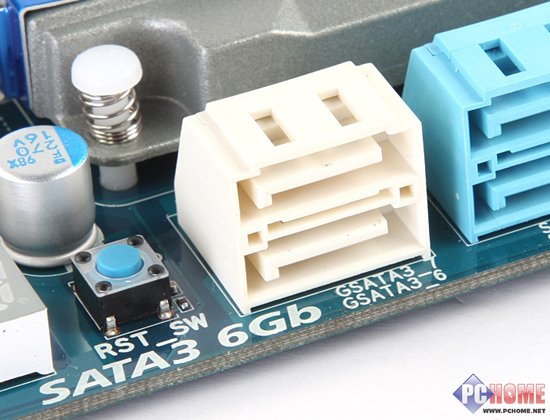
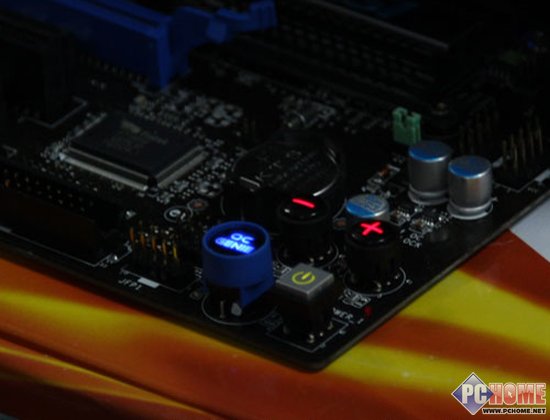
不过我们依然很欣慰地看到国内品牌产品也爆发出了惊人的能量,顶星带给我们的是板载了SSD固态硬盘的P55产品,即使是一线品牌都没有将这一技术代入到主板产品当中;而另一个惊喜则来自昂达,昂达发布的一款P55魔剑主板中我们看到了自主研发的和微星一键超频类似的功能组件,这些亮点都表明了国内品牌的进步和进取。
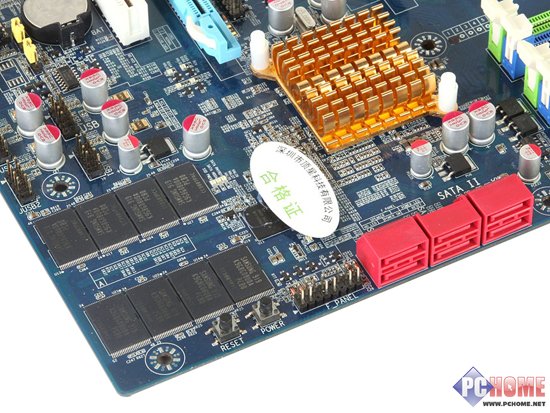
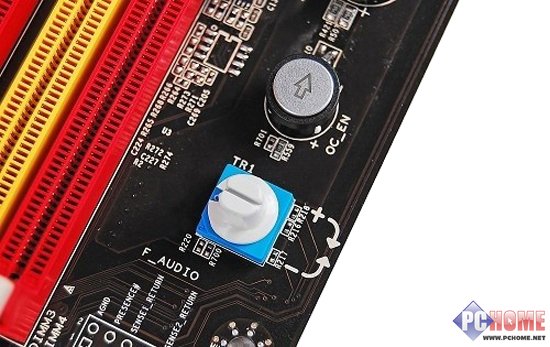
我们对主板的好与坏的界定并非仅仅是功能和规格的堆砌,而是要看整体的素质表现,事实上在2009年中人们一直对主板应该堆砌规格还是应该走绝对品质路线而争论不休,而主板研发端也产生了两种不同的风格,我们接下来继续研究09年主板产业对于产品设计的一些争论。
主板制造:堆质>堆量
●主板制造:堆质>堆量
堆料——这是2008年全年人们都在争论的话题,到了2009年,堆料一词衍生为两个概念:堆质和堆量。
首先是堆量,我们眼看着主板上的规格在无限制地向上攀升:基于利用并联电路原理,CPU供电模组的相数越来越多,我们看到甚至连内存供电部分都出现了四相并联的供电设计……我们不能否认这种堆砌的模式对主板来说是有好处的:单个元件的负载能够大大降低,这能够极大地加强主板的耐用性,当然更深层次的供电性能也会得到加强,超频性能可以得到最大化体现。但我们同样不能忽略的是这些堆砌元件的成本依然是需要用户来买单——值不值得?这成为所有人心中的疑问。
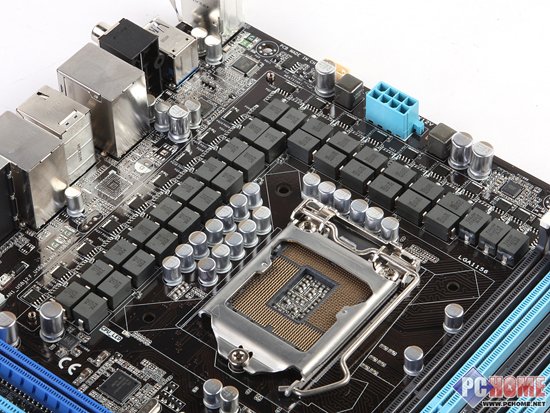
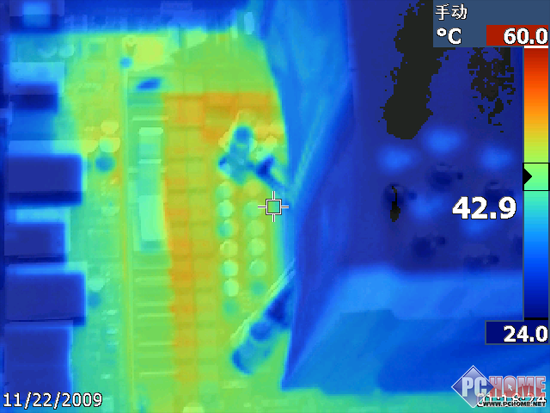
上面两张照片是华硕的P55产品所提供的CPU供电模组和在满载下其供电模组在热成像仪下的发热情况,华硕提供了夸张的32相核心供电系统,这是迄今为止桌面级主板产品上出现的最为夸张的CPU供电系统,这样的供电系统有效果吗?有的。从热成像照片中我们看到均摊了供电压力之后其发热情况也非常平均。那么这样的供电系统贵吗?贵——这片华硕P7P55D Premium主板的公开报价为2560元。
所谓的堆质,指的是将主板上的元器件用性能更佳、耐用性更好的产品来进行替换,当然成本也是会随之上升的,其实在两年前沸沸扬扬的固态电容和液态电容的交替就是堆质的典型表现,而之后微星首次提出的DrMOS概念也是用更好的元器件来替代老式的元件,这同样是堆质的体现。
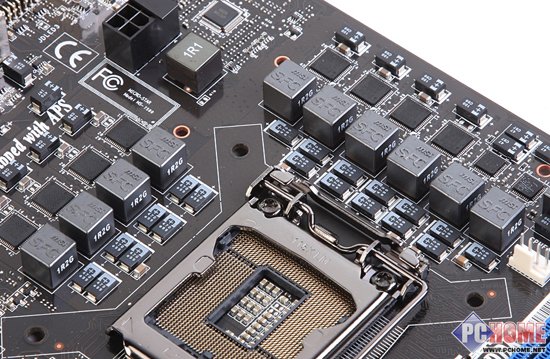
2009年出现的最典型的堆质产品应该是微星的BigBang,这款采用P55芯片组作为核心架构的产品在主板上全部采用了贴片式电容的配置,而微星推出的类似DrMOS和一键超频等等Xtreme Speed技术组件也都出现在BigBang上。上图就是是微星出品的P55产品BigBang的局部照片,我们在主板上已经找不到那些圆圆的电容了,取而代之的是密密麻麻的贴片式电容,这是主板制造业自液态电解电容转变到固态电解电容之后的又一次变革。
其实堆质和堆量是殊途同归的,都是为了让主板的品质更好,但主板本身的大小是有限制的,量不可能无线地堆积,因此在小型化产品越来越受欢迎的今天,堆质才是真正应该倡导的发展路线。
新接口开始走红 功能提上桌面
●新接口开始走红 功能提上桌面
2009年,消费者的消费观念在发生变化,最初只知道追求性能的消费者开始注重产品的综合素质。产品的综合素质表现在主板上就是性能和功能的结合。
前面我们已经说过,2009年P55单芯片主板的发布是Intel跨时代变革的开始,但P55芯片组并不是完美的,原本有望在P55 PCH上实现的USB 3.0和SATA3 6Gbps技术并未在已发布的产品上实装,这称得上是个不小的遗憾,不过单芯片的架构也使得P55主板产品出现了无限的可能——板卡研发厂商们可以依靠第三方芯片的植入而让自家的产品提供对USB3.0以及SATA3 6Gbps传输接口的支持,事实上华硕和技嘉也正是这么做的。
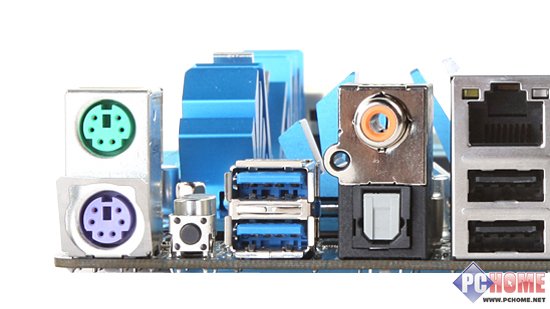
上面的第一张图是技嘉EP55A-UD6的照片,图中的白色SATA接口即为SATA3 6Gbps,而下方的第二张照片中的蓝色USB接口是华硕P7P55D-Premium主板上提供的USB3.0接口。新的接口标准能够提供更快速的数据传输能力,从而大大缓解主机中磁盘性能带来的短板效应,相比处理器性能的提升来说提升相对短板的部分才能让消费者获得更好的使用体验。
当然,NVIDIA推出的nForce 200芯片也是第三方芯片中的典型产品,它能够提供更多的PCI-E 2.0带宽从而补足P55稍有缺憾的1*16/8+8的PCI-E显示系统。华硕的P7P55D Workstation SuperComputer与微星的BigBang Fuzion都板载了nForce 200芯片。
结语:09年的主板市场并非传言中的那样波澜不惊,而是在平静的表象下酝酿着2010年的巨大风暴,随着金融危机的逐渐缓解,厂商们的资金情况也将好转,2010年的大战将不可避免。
2010年,AMD和Intel都将在年初发布自己的主板芯片组产品,H55+i3和890GX的整合对抗是明年年初最大的看点,两者的成败同时也是2010年全年的风向标,而另一方面,NVIDIA的Tegra产品将和我们见面,其ION二代产品也将在2010年亮相——貌似平静的2009年完全是在为残酷竞争的2010年蓄势,接下来我们将发布2010年展望的相关文章,在文章中你能看到2010年全年主板行业走势的预测,敬请继续关注PCHome硬件频道。


